世界杯体育达到10759亿好意思元-开云kaiyun官方在线入口 - 开云kaiyun(中国)
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往复
客户端
中国货币市集
内容纲目
本色有用汇率贬值和生意顺差扩大成为现时市集看多东谈主民币的进攻原理。但从日元兑好意思元汇率走势和往时十多年东谈主民币汇率涨跌情况看,前述原理均难以竖立。2008年环球金融危险以来,中国“减顺差、促平衡”得回积极进展,主若是“调结构、扩内需”的战术使然,东谈主民币汇率增值是恶果。本文以为,不宜将非基于市集供求的东谈主民币汇率增值动作促平衡的战术时刻,因为这有违宏不雅战术取向的一致性原则,同期还可能触发民间部门的增值心焦。
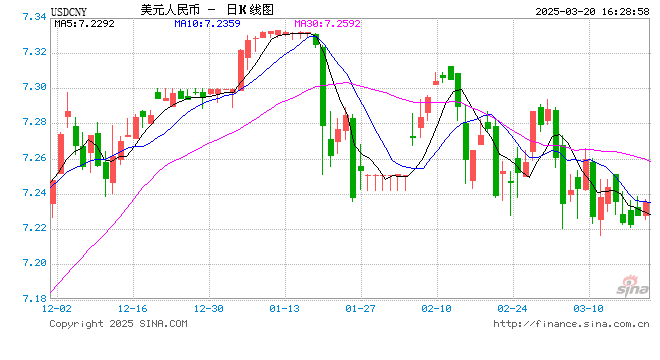
2025年11月底以来,境表里东谈主民币汇率(如非专指,本文均指东谈主民币兑好意思元双边汇率)均呈现加速增值态势,中间价和境表里往复价均升至7.0傍边,中间价累计高涨近2%,境表里往复价高涨4%以上。一时候,重估之旅、破7之旅、新周期之说甚嚣尘上。
连年来,议论了境表里通胀差的东谈主民币本色有用汇率(REER)陆续下降,伴跟着中国对外生意顺差束缚扩大,成为现时部分东谈主士看多致使敕令东谈主民币增值的进攻原理。但本色有用汇率贬值、生意顺差扩大,意味着东谈主民币汇率就一定会增值吗?将东谈主民币汇率增值动作战术器具,就能够减少生意顺差、提振国内需求,匡助中国已毕经济再平衡吗?在探讨这些问题之前,不妨先看一下日本的情况。
一、本色汇率深跌无助于日元强势
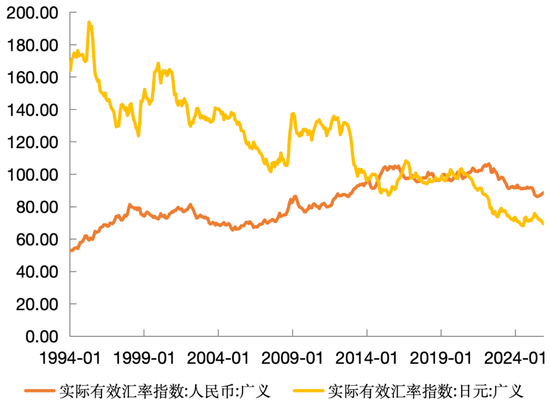
连年来本色有用汇率下降较多的不仅仅东谈主民币,还有日元,二者跌幅相仿。国际算帐银行(BIS)口径的东谈主民币本色有用汇率自2022年3月见顶回落,到2025年11月累计下降16.7%,其中2025年前11个月下降3.2%。同期,可比口径的日元本色有用汇率下降17.1%,其中2025年前11个月下降3.4%。东谈主民币本色有用汇率处于2013年以来的低位,而日元本色有用汇率处于1994年以来的低位(见图1)。
图1 东谈主民币与日元本色有用汇率走势(单元:2020年=100)
尊府起首:国际算帐银行;Wind资讯;中银证券

日元本色有用汇率深跌的同期,2025年日好意思负利差受益于两国货币战术周期分化而大幅经管,这本应利好日元兑好意思元汇率,但推行远非如斯。2025年1月和12月日本央行各加息一次、累计50个基点,9月、10月和12月好意思联储邻接三次降息、累计75个基点。在此布景下,月均10年期日好意思国债收益率差由2024年12月份的331个基点降至2025年12月份的217个基点。但是,日元汇率在2025年4月21日创出年内新高140.85后轰动下行。继12月10日(均指当地时候,下同)好意思联储降息后,12月19日日本央行加息当日,日元汇率进一步跌至157.73,较年内高点回落10.7%,距1月8日的低点158.35目下之遥(见图2)。2025年以来(甘休12月19日),境内东谈主民币即期汇率(即境内银行间外汇市集下昼四点半往复价)累计高涨4.43%,离岸东谈主民币汇率高涨5.18%。同期,日元汇率仅高涨0.34%,反馈现时押注日元增值的胜算致使还不如东谈主民币。
图2 月末日元汇率及月均10年期日好意思国债收益率差

尊府起首:好意思国财政部;日本财务省;洲际往复所;Wind资讯;中银证券

明显,国际外汇市集并未往复本色有用汇率大幅贬值、日元汇率低估和境表里利差收窄的逻辑。这是因为影响汇率的身分许多,并且许多时候是多空交汇,仅仅在不同的时候,不同的影响身分在施展主导作用。近期主导日元汇率走势的身分,一是日本政府换届后的财政扩张战术,再行点火了市集关于日本政府债务包袱的疑虑;二是日本通胀韧性与内需疲软并存,市集预期日本央行加息空间有限,且日元本色利率显赫为负,故在最近一次加息后日元反而创下近11个月来的新低。不排斥2026年日元汇率再度测试160关隘的可能。

二、顺差扩大与东谈主民币增值不谋划
据中国海关统计,2025年前11个月,中国在对好意思出口(好意思元口径,下同)下降18.9%、生意顺差下降21.3%的情况下,举座出口录得正增长5.4%,生意顺差增长21.4%,达到10759亿好意思元,比2024年全年顺差领域还逾越8.5%(见图3)。2025年中国全年生意顺差过万亿好意思元,且创历史新高已成定局。这亦然市集看多东谈主民币,乃至国外施压东谈主民币汇率重估的一个进攻依据或借口。
图3 中国年度生意顺差与年末离岸东谈主民币汇率走势
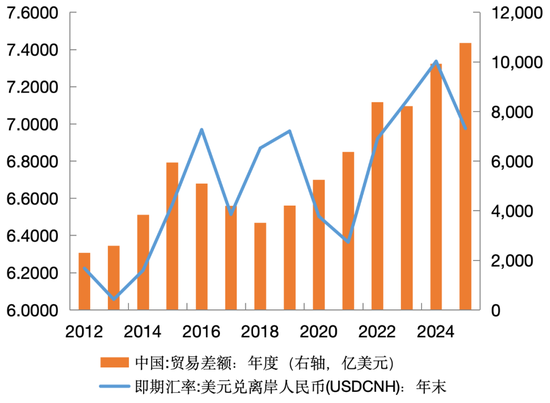
注:2025年生意顺差为前11个月累计数。
尊府起首:中国海关总署;洲际往复所;Wind资讯;中银证券

历史地看,生意顺差与东谈主民币汇率走势变化无肤浅的线性关系。为便于相比,本文用市集化流程较高、2012年才在中国香港地区推出的离岸东谈主民币汇率(CNH)来描摹东谈主民币汇率走势。恶果表示,生意顺差加多、东谈主民币汇率下降的年份迄今有五次:2014年,生意顺差较上年增长47.2%,CNH全年累计下降2.5%;2015年顺差增长55.0%,CNH下降5.4%;2019年顺差增长20.0%,CNH下降1.3%;2022年顺差增长31.6%,CNH下降8.0%;2024年顺差增长20.7%,CNH下降2.9%。生意顺差扩大与东谈主民币增值同步亦然五次,分歧为2012年、2013年、2020年、2021年和2025年(见图3)。明显,由生意顺差加多来预判东谈主民币增值就像是“抛硬币”。
2014和2015年东谈主民币汇率承压,与中好意思货币战术分化和2015年“8•11”汇改东谈主民币巧合走弱联系。2019年则与2018年以来的对外经贸摩擦升级、中国经济下行压力加大联系。2022和2024年则是因为世纪疫情冲击和中好意思货币战术分化。可见,生意差额仅仅影响东谈主民币汇率走势的身分之一,且许多时候并非主要影响身分。
相背,恰是因为中国恒久生意顺差,在东谈主民币汇率造成越来越市集化的情况下,才呈现出生意顺差、成本外流的国际出入样式,这就导致市集难以肤浅用生意顺差变动来分析和预判东谈主民币汇率走势。正如好意思国事结构性的生意逆差、成本流入的国际出入样式,相似不可肤浅用成本流动变化来分析和预判好意思元汇率走势一样。
2025年前10个月,好意思元指数累计下降8.1%,莽撞有东谈主念念天然地以为好意思国成本流入下降致使逆转。而左证好意思国财政部的国际成本流动(TIC)申报,同期好意思国成本净流入1.08万亿好意思元,同比增长10.8%,其中私东谈主外资净流入增长39.7%。前述“念念天然”彰着是以火去蛾。好意思国生意逆差的变动或更能与成本流动变化造成耦合关系。2025年前9个月,好意思国商品生意逆差1万亿好意思元,同比增长13.2%;好意思国成本净流入增长38.0%,其中私东谈主外资净流入增长83.1%;而好意思元指数却下降9.8%。
三、回来十多年前的中国汇率战术
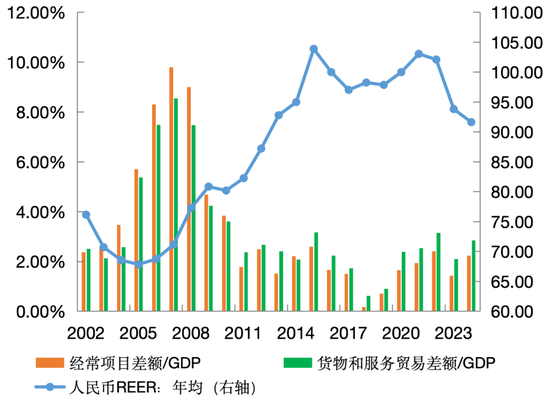
2008年环球金融危险爆发后,中国也曾招揽次第“减顺差、促平衡”。到2013年,中国鄙俚神色顺差占国内坐褥总值(GDP)的比重降至1.5%,货色和服务生意顺差占GDP的比重降至2.4%,较2007年分歧回落了8.3和6.1个百分点。其间,境内东谈主民币兑好意思元汇率中间价由2007年底的7.3046升至6.0969,累计增值19.8%;东谈主民币本色有用汇率增值31.4%,其中口头有用汇率(NEER)增值26.8%,孝敬了87.1%。2008—2013年间,年均本色有用汇率与鄙俚神色顺差占GDP的比重为此消彼长的高度负谋划关系(谋划所有为-0.831),与货色和服务生意顺差占GDP的比重亦高度负谋划(谋划所有为-0.880)(见图4)。自2012年起,国际货币基金组织(IMF)对东谈主民币汇率的评估论断由“显赫低估”改为“暖热低估”;自2016年起的评估论断是:东谈主民币汇率既莫得高估也莫得低估,并以为其与中国经济的中恒久基本面和合意战术隐含水平基本一致。
图4 中国年度对外部门平衡情状与年均东谈主民币本色有用汇率(2020年东谈主民币REER=100)
尊府起首:国度外汇管理局;国度统计局;国际算帐银行;Wind资讯;中银证券

但与其说是东谈主民币兑好意思元汇率增值促进了中国经济再平衡,还不如说是其时中国招揽了“调结构、扩内需”的战术使然,而东谈主民币汇率增值是经济再平衡的恶果。
2008年底,为交接环球金融海啸、宇宙经济零落的冲击,中国宏不雅战术从“防经济过热和防通货扩张”(即“两防”)转向“保增长”,积极扩大内需,从“庄重的财政战术+从紧的货币战术”转向“积极的财政战术+戒指宽松的货币战术”组合,履行了“两年四万亿”的一揽子刺激经济规划,并明确要求“脱手要快、出拳要重、次第要准、办事要实”。
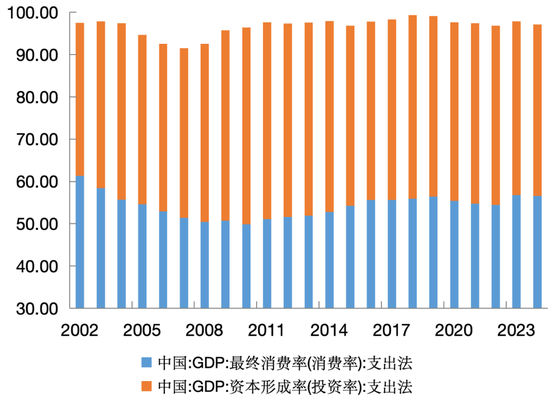
恶果,2008—2013年,中国宏不雅杠杆率上升59.1个百分点,其中,居民、非金融企业和政府部门杠杆率分歧上升14.0、38.9和5.8个百分点。企业是加杠杆的主力,孝敬了宏不雅杠杆率总升幅的65.9%。要道是,这一时期企业和政府加杠杆关于拉动投资是有用的,“非金融企业+政府”部门杠杆率与投资率为同涨同跌的高度正谋划关系(谋划所有为0.814)。同期,中国销耗率、投资率分歧上升0.6和5.6个百分点,弥补了外需(货色和服务生意顺差/GDP)的下降(见图5和图6)。
图5 中国年度宏不雅杠杆率过头部门组成(单元:%)
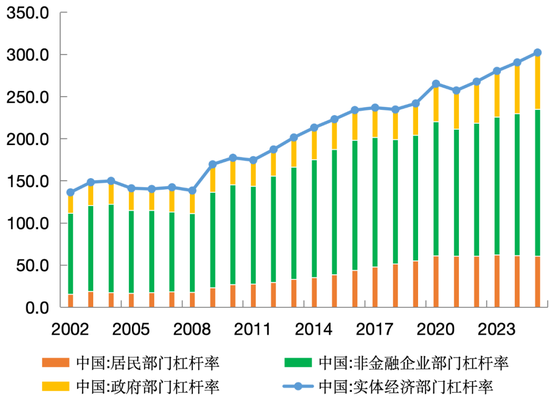
注:2025年为甘休三季度末数据。
尊府起首:中国社会科学院;Wind资讯;中银证券

图6 中国年度支拨法销耗率和投资率(单元:%)
尊府起首:国度统计局;Wind资讯;中银证券

危险时间的东谈主民币汇率战术可分为两个阶段。2008年9月起,为交接国际金融危险冲击,中国主动将东谈主民币汇率中间价收在6.80~6.84之间窄幅波动。但跟着国内经济V型反弹、刺激战术缓缓退坡,加之好意思国履行“零利率+量化宽松”的很是规货币战术,中好意思正利差束缚走阔,中国重现成本回流、汇率增值压力。2010年6月19日中国重启东谈主民币汇率造成机制改进,加多汇率弹性,即加多对东谈主民币增值的容忍度。之后,东谈主民币兑好意思元汇率规复增值趋势,带动东谈主民币本色有用汇率增值。直至2014岁首,东谈主民币兑好意思元汇率升至6.0近邻后逐步回转,带动本色有用汇率回落。
四、慎用增值战术动作再平衡器具
如前所述,2008—2013年,东谈主民币本色有用汇率与中国对外部门平衡变动呈现高度负谋划,但2014—2024年转为弱正谋划,与鄙俚神色顺差占GDP的比重、货色和服务生意顺差占GDP的比重的谋划所有分歧为0.201和0.269,其背后深头绪的原因是加杠杆对投资的拉动作用裁减。
2014—2024年,“非金融企业+政府”部门杠杆率与投资率变动由2008—2013年的高度正谋划逆转为高度负谋划(谋划所有为-0.859);“居民+政府”部门杠杆率与销耗率变动均为中等正谋划(谋划所有分歧为0.594和0.543),保持了基本领略。同期,中国宏不雅杠杆率上升89.1个百分点,其中,居民、非金融企业和政府部门杠杆率分歧上升28.5、34.9和25.7个百分点。可见,企业天然照旧加杠杆的第一主力,孝敬了宏不雅杠杆率总升幅的39.2%,但居民和政府部门也彰着赶上。同期,销耗率上升4.7个百分点,投资率下降5.1个百分点,表示企业和政府加杠杆关于拉动投资有心无力。由于前者涨幅不及以弥补后者跌幅,导致外需占比被迫上升0.4个百分点(见图4—图6)。从这个兴趣上讲,中国生意顺差扩大是国内有用需求不及、储蓄与投资缺口扩大的外皮阐扬。
这一时期,东谈主民币兑好意思元汇率贬值,带动东谈主民币本色有用汇率走弱,更多反馈了经贸摩擦和世纪疫情的陆续冲击,以及中好意思经济周期和货币战术分化等身分的影响。往时十多年来,濒临东谈主民币汇率跌多涨少的局面,中国屡次强调汇率维稳,主若是珍贵东谈主民币过快贬值。如2023年7月—2025年2月间,境内东谈主民币往复价在7.01~7.35近邻窄幅波动,银行即远期(含期权)结售汇累计逆差4061亿好意思元。
进一步分析,2022年3月—2025年11月间的东谈主民币本色有用汇率下降,东谈主民币口头有用汇率贬值仅孝敬了28.6%,近四分之三是由国内物价低位脱手导致境表里通胀差所孝敬。同期,口头有用汇率下降孝敬了日元本色有用汇率贬值的112.6%,其国内通胀孝敬为负。2025年底中央经济办事会议在分析经济发展中的老问题、新挑战时指出,国内供强需弱矛盾超越。这是导致中国物价恒久低位脱手的主要原因。
前述会议建议要链接履行愈加积极有为的宏不雅战术,加大逆周期和跨周期调遣力度,增强宏不雅战术取向一致性和有用性。若不是基于市集供求,而是在战术上试图通过东谈主民币兑好意思元增值提示东谈主民币本色有用汇率走强,恐无助于惩处国内供强需弱的问题。若本色汇率贬值确能加多入口、减少出口的话,短期将加重国内供过于求、物价下行的压力,不仅有违现时宏不雅战术取向的一致性,还可能产生遏止本色汇率上行的二阶效应。此外,还有一种可能事与愿违的传导机制是:东谈主民币兑好意思元增值→本色汇率增值→遏止出口→遏止国内企业坐褥规划→遏止投资并通过服务和收入影响销耗→扩大储蓄与投资缺口→进一步加多生意顺差。正如2019年特朗普关税遏止了中国出口(增速由上年的9.9%降至0.5%),但因为入口下降更快(由增长15.8%转为下降2.7%),当年生意顺差反而进一步扩大。
日前,IMF赴中国代表团团长Jain-Chandra在与中国第四要求年度斟酌总结的新闻发布会上示意:“提振国内需求将刺激经济增长,推高通胀,并导致本色汇率增值。这将有助于弥合里面和外部失衡。在口头汇率方面,咱们建议在双向汇率上王人保持更大的天真性。”IMF总裁格奥尔基耶娃(Kristalina Georgieva)在兼并场面也示意:“咱们莫得建议招揽明确次第来推高手民币汇率。咱们但愿看到的是反馈基本面的、基于市集的汇率。”
这与中国现行战术并不矛盾。中国政府早已意志到,外部环境越是严峻复杂,越要加速构建新发展样式,紧紧把抓发展主动权。“十五五”时间要加速造成雄伟国内经济轮回体系,以国内轮回的领略性对冲国际轮回的不信服性。中央经济办事会议在总结新局势下作念好经济办事新的意志和体会时,五个“必须”之一是“必须以苦练内功来交接外部挑战”。在部署2026年经济办事任务时,八个“宝石”之首是“宝石内需主导,竖立雄伟国内市集”。在强调链接履行戒指宽松的货币战术的同期,明确把促进经济领略增长、物价合理回升动作货币战术的进攻考量。
由于表里部的积极身分束缚积聚,东谈主民币汇率已走出了前期单边承压的行情。但现时影响东谈主民币汇率涨跌的身分同期存在,要慎言新周期。如果中国宝石战术复古和改进翻新并举,能够鼓动经济已毕质的有用接济和量的合理增长,造成内需主导、销耗拉动、内生增长的经济发展模式,东谈主民币汇率增值和中国经济再平衡将会水到渠成。有鉴于此,在链接强调保持东谈主民币汇率在合理平衡水平上基本领略的战术框架下,既要宝石施展市集决定作用,保持汇率双向天真性,也要加强市集预期提示,珍贵过度升贬值的双向汇率超调。同期,要幸免将不是基于市集供求的东谈主民币增值动作促平衡的战术器具,因为这将是本末特别。
END
作家:管涛,中银证券环球首席经济学家
 海量资讯、精确解读,尽在新浪财经APP
职责剪辑:郭建 世界杯体育